Crackez le code de la propriété avec la Clé !
Avec notre Newsletter La Clé, recevez chaque mois l'essentiel de nos articles pour faire le plein de conseils et d'inspiration.

Appelez 24h/24 notre agent au 09 39 24 13 06


Acheter un bien neuf plutôt qu’ancien peut faire gagner jusqu’à 50 000 euros de capacité d’emprunt. Deux leviers l’expliquent : le prêt à taux zéro (PTZ), dont le montant varie selon votre situation et peut atteindre 180 000 € dans le cas le plus favorable, et l’apport à prévoir, qui sert généralement à couvrir les frais de notaire, nettement plus faibles dans le neuf que dans l’ancien.
Vous rêvez de devenir proprio mais les taux actuels freinent vos envies de toit terrasse ? On vous comprend, on a connu climat plus propice à l’investissement immobilier. MAIS, comme dans tous moments compliqués, il existe des solutions. D’ailleurs chez Pretto, on s’échine à les dénicher pour vous, ces bons plans - que voulez-vous, on a un cœur gros comme ça.
Ainsi, aujourd’hui on va parler… immobilier neuf. “Quoi, le neuf, mais c’est trop cher, déjà que niveau capa, je suis juste juste”. Ah, les idées reçues ont la dent dure. Et pourtant, acheter dans le neuf peut vous permettre de booster votre budget. On vous explique comment.
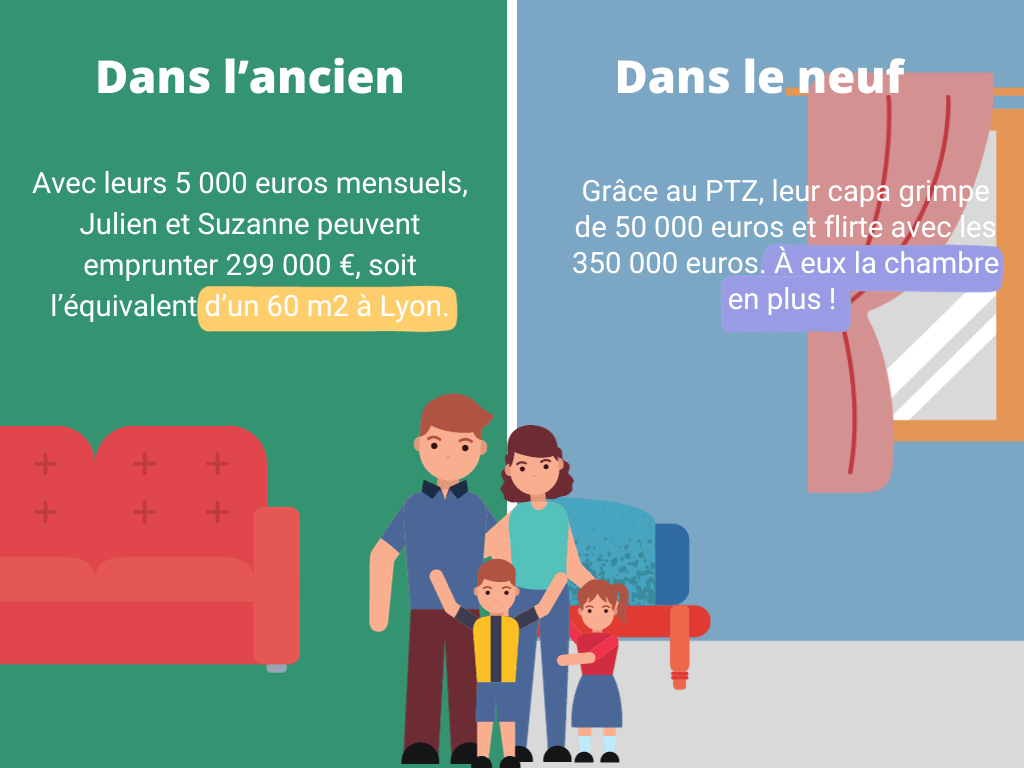
Histoire de vous convaincre du bien fondé de cet article, on vous livre un petit cas pratique (avec les chiffres, c’est toujours plus clair). Prenons l’exemple de Julien et Suzanne. Avec leurs deux enfants, ils aimeraient acheter un appartement à Lyon.
Avec 5 000 euros de revenus nets mensuels, ils peuvent prétendre à un crédit sur 25 ans, à un taux de 4,5 % retenu pour l’exemple. Leur capacité d’emprunt dans l’ancien : 299 000 euros. Et il leur faudra un apport, qui sert généralement à couvrir les frais de notaire et de garantie, pour boucler leur dossier. Rapportés au prix au m² moyen actuellement à Lyon (4 956 € selon Meilleurs Agents), l’enveloppe leur permet d’acheter un 60 m².
Et dans le neuf, à quel bien Julien et Suzanne pourraient-ils prétendre ? Ils achètent à Lyon (zone A). Avec un Prêt à taux zéro (PTZ) de 120 000 euros lissé sur 25 ans, leur capacité d’emprunt grimpe à… 347 000 euros ! Et si le couple travaille dans le privé, il pourrait bénéficier d’un prêt patronal à 1 % et grimper à 351 000 euros de capa. 52 000 euros de plus que dans l’ancien, ça en fait des mètres carrés en plus (dix, pour être précis, soit une pièce en plus).
Le prêt à taux zéro (PTZ) est un prêt complémentaire sans intérêt, réservé à l’achat ou à la construction de votre résidence principale. Selon Service-Public.gouv.fr, pour les offres de prêt émises depuis avril 2025, il est accessible pour l’achat d’un logement neuf sur l’ensemble du territoire, y compris en zones B2 et C.
Le PTZ finance une partie du coût de l’opération, retenu dans la limite d’un plafond qui dépend de la zone et du nombre de personnes qui occuperont le logement. Pour un appartement neuf en immeuble collectif, la quotité va de 20 % à 50 % du coût retenu selon la tranche de revenus du ménage ; pour une maison individuelle neuve, elle va de 10 % à 30 %.
Dans le cas le plus favorable (logement collectif en zone A ou A bis, foyer de cinq personnes ou plus, tranche de revenus la plus basse), le coût de l’opération est plafonné à 360 000 €, soit un PTZ maximal de 180 000 € (50 %). Le montant réel dépend de votre zone, de la composition du foyer, de vos revenus et du type de logement.
Selon Notaires de France, la loi de finances pour 2024 a prolongé le PTZ jusqu’au 31 décembre 2027.
Il est loin le temps où on pouvait signer un prêt à 110 % (soit un crédit couvrant l’intégralité de vos frais, notaire et agence compris). Désormais, les banques attendent en général un apport qui couvre au moins les frais de notaire et de garantie. Sur une maison à 500 000 euros, ça représente tout de même une sacrée enveloppe…
Et on a bien conscience que tout le monde n’a pas un PEL plein à craquer ni un papi très généreux qui peut offrir un coup de pouce avec un don familial. Mais la bonne nouvelle, dans l’achat neuf, c’est que l’apport nécessaire est plus léger : les frais de notaire à couvrir y sont réduits. Un sacré gap qui peut repêcher des profils “sur le fil” et faire basculer un dossier de non finançable à finançable.
Voyons l’écart sur les frais de notaire. Selon Notaires de France, la taxe de publicité foncière est de 0,71 % du prix hors taxes dans le neuf, contre environ 6,3 % dans l’ancien dans les départements qui ont relevé leur taux à 5 % (la hausse ne s’applique pas aux primo-accédants qui achètent leur résidence principale).
Voilà votre capacité d’emprunt aussi gonflée qu’Arnold Schwarzenegger période culturiste, mais quid des prix du marché ? Dans le neuf, les mètres carrés sont plus chers, nous direz-vous ? Eh bien, c’était le cas avant, on ne va pas le cacher. Mais la chute du nombre de transactions et le durcissement des conditions d’octroi de crédit ont changé la donne.
En effet, même dans le neuf, ça négocie aujourd’hui et les baisses de prix sont de rigueur. Les candidats au prêt qui affichent un bon dossier bénéficient d’un sacré levier qu’il faut utiliser !
Bon à savoir aussi, pas forcément besoin d’attendre des mois (voire des années) que le programme sorte de terre. On trouve actuellement sur le marché des apparts prêts ou sur le point de l’être et qui n’attendent plus qu’on y pose ses valises. Comment on le sait ? Car on s’est rencardé auprès de Côté Neuf, courtier en immobilier neuf et l’un de nos partenaires.
Eh oui, il n’y a pas que dans l’obtention d’un crédit immo que Pretto peut vous aider. Avec nos partenaires, on vous accompagne aussi pour trouver votre futur logement. Voir comment sont rémunérés nos courtiers.
Le montant du PTZ dépend de votre zone géographique, du nombre de personnes du foyer et de vos revenus. Depuis le 1er avril 2025, il est accessible pour l’achat d’un logement neuf partout en France, qu’il s’agisse d’un appartement en habitat collectif ou d’une maison individuelle. Son montant peut atteindre 180 000 € dans le cas le plus favorable, mais il est souvent inférieur : par exemple, il peut plafonner à 120 000 € en zone C selon votre situation. Le PTZ finance une partie de l’achat, en complément d’un prêt immobilier classique.
L’apport sert généralement à couvrir les frais de notaire et de garantie. Dans le neuf, ces frais sont nettement plus faibles que dans l’ancien, ce qui allège l’apport à prévoir et peut faire basculer un dossier jugé non finançable vers finançable.
C’était le cas auparavant, mais la chute du nombre de transactions et le durcissement des conditions d’octroi de crédit ont changé la donne : même dans le neuf, les prix se négocient aujourd’hui à la baisse, ce qui profite aux emprunteurs qui présentent un bon dossier.
Oui : si vous travaillez dans le secteur privé, vous pouvez cumuler le PTZ avec un prêt patronal à 1 %. Dans l’exemple de cet article (taux de 4,5 % sur 25 ans), ce cumul fait passer la capacité d’emprunt de 347 000 à 351 000 euros, soit 52 000 euros de plus que dans l’ancien.
Oui : un logement neuf répond aux dernières normes énergétiques. Avec la hausse des prix du gaz et de l’électricité, habiter un appartement bien classé permet de réaliser de belles économies sur les factures.