Qui peut obtenir les taux les plus bas ?
Actualisés chaque semaine grâce à plus de 1 000 réponses bancaires sur les dossiers Pretto, ces taux affichent l'évolution du marché d'un mois à l'autre.
Tout le monde veut le meilleur taux, et c’est bien normal. Les taux les plus bas vont aux profils solides : situation professionnelle stable, taux d’endettement sous 35 %, apport d’au moins 10 % et épargne restante après l’apport. On vous donne nos conseils !
Quels sont les taux immobiliers actuels ?
En novembre 2026, les taux immobiliers moyens observés par Pretto sont :
| Durée | Taux moyen | Taux barème | Tendance |
|---|---|---|---|
| 10 ans | 3,43 % | 3,55 % | Stable |
| 15 ans | 3,56 % | 3,75 % | Stable |
| 20 ans | 3,69 % | 3,93 % | En hausse |
| 25 ans | 3,76 % | 4,10 % | En hausse |
Taux fixes négociés par Pretto constatés le 09/11/2026 (couples gagnant 80-120k, toute la France).
Mais attention, ces taux ne sont qu’une estimation. Chaque situation est différente et la banque va analyser d'autres critères :
- Votre projet immobilier,
- Vos revenus et leur stabilité,
- Votre apport personnel,
- Votre taux d'endettement.
Elle définit ensuite le taux qui vous correspond vraiment.
Quels critères permettent de bénéficier des taux les plus bas ?
Obtenir un bon taux, ce n’est pas une question de chance. Les banques évaluent chaque dossier selon plusieurs critères clés, qui reflètent votre profil, votre stabilité et votre capacité à rembourser. Alors qu'est-ce que la banque regarde ?
Une situation professionnelle stable
C’est un gage de sécurité. Si vous n'avez pas forcément besoin d'être en CDI pour emprunter, vous devez tout de même :
- Prouver la régularité de vos revenus,
- Montrer votre capacité à rembourser sur la durée,
- Présenter une activité solide et durable pour les indépendants (professions libérales, chefs d’entreprise, commerçants).
Un taux d’endettement en dessous des 35 %
Le taux d’endettement, c'est la part de vos revenus consacrée chaque mois au remboursement de vos crédits (immobilier, auto, conso, etc.).
Depuis janvier 2022, le Haut Conseil de Stabilité Financière (HCSF) fixe la limite du taux d’endettement à 35 % maximum, assurance comprise, pour éviter le surendettement.
Pour autant, rester sous ce seuil n’est pas qu’une question de conformité, c’est aussi un signal positif pour la banque.
Un taux d'endettement raisonnable (autour de 30 %) montre que vous :
- Gérez votre budget avec équilibre,
- Pouvez rembourser vos échéances sans difficulté,
- Continuez à épargner régulièrement,
- Restez libre d'envisager d'autres projets à l'avenir.
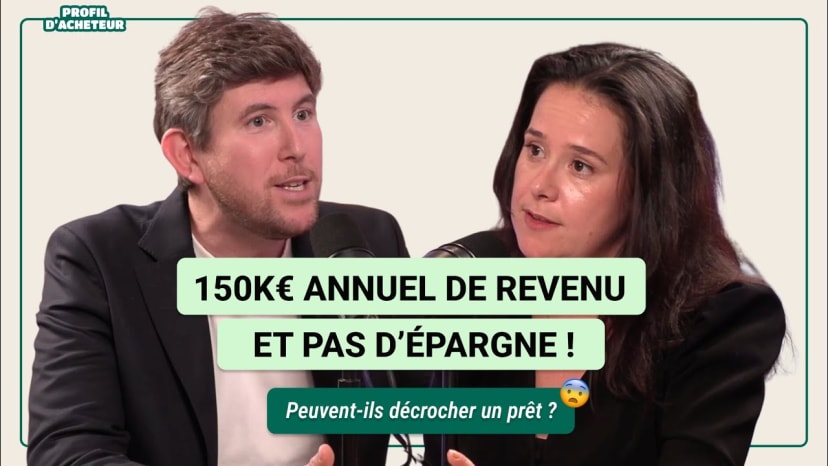
La banque sera plus rassurée par un profil qui gère ses finances avec équilibre et régularité que par des revenus élevés… aussitôt engloutis par les dépenses.
La preuve en vidéo !
Un apport d'au moins 10 %
Avoir un apport est un bon signal pour les banques. Cela prouve votre capacité à épargner et montre que vous avez préparé votre projet. Même s'il n'existe pas de règle précise sur le montant de l'apport, les banques attendent au minimum 10 % du prix du bien visé.
Certes, certaines banques acceptent des prêts sans apport, mais les taux y sont rarement compétitifs. En apportant un peu plus que le minimum, vous montrez un profil solide, et pouvez accéder à de meilleures conditions.
Une épargne qui reste après l’apport
L’épargne, c’est l’argent que vous gardez après avoir versé votre apport. Pour la banque, c'est un excellent signal qui prouve que vous :
- Savez gérer votre budget sur le long terme,
- Anticipez les imprévus (travaux, ameublement, coup dur),
- Restez à l'aise financièrement après la signature,
- Avez encore une capacité d'épargne.
Autrement dit, vous êtes un client fiable et intéressant pour la banque, sur le long terme (placements, épargne, assurances…).
L’accompagnement d’un courtier
Le courtier immobilier joue un rôle d’intermédiaire entre vous et les banques. Il connaît les spécificités de chaque banque, leurs critères et leurs marges de manœuvre. Son accompagnement permet souvent de gagner du temps, de mieux comprendre les offres et d’obtenir un financement en phase avec votre profil.
Questions fréquentes sur les profils qui obtiennent les meilleurs taux
Oui, l’âge peut influencer les conditions d’un prêt immobilier de façon indirecte. Les banques adaptent souvent la durée du prêt selon votre âge pour que le remboursement s’achève avant un âge “limite”, couramment autour de 75 ans.
Pour ce qui est de l'assurance, le coût augmente généralement avec l’âge, ce qui alourdit progressivement le coût total du prêt.
Oui, car des revenus plus élevés rassurent les banques. Ces profils sont perçus comme moins risqués, et obtiennent souvent des taux immobiliers plus avantageux. À condition que ces revenus soient stables et que le taux d’endettement respecte les limites fixées par le HCSF (35 % maximum).
Pour décrocher les meilleures conditions, pensez aussi à soigner votre scoring bancaire.
Non, pas forcément. Vous devez surtout prouver la régularité de vos revenus et votre capacité à rembourser sur la durée. Pour les indépendants (professions libérales, chefs d’entreprise, commerçants), la banque attend une activité solide et durable.
Certaines banques acceptent des prêts sans apport, mais les taux y sont rarement compétitifs. Les banques attendent au minimum 10 % du prix du bien visé : en apportant un peu plus que ce minimum, vous montrez un profil solide et pouvez accéder à de meilleures conditions.

4 articles pour approfondir

Expatrié, non résident français : comment obtenir un prêt immobilier ?
Vous voulez acheter un bien en France mais vous êtes non-résident ou expatrié ? Nos courtiers experts vous accompagnent dans votre prêt immobilier.
Comparateur de crédit immobilier : simulez votre prêt sans inscription
Notre comparateur de prêt immobilier sans inscription vous permet d'obtenir une réponse sans craindre de démarchage intempestif. Et il est gratuit !
Comparatif des frais bancaires : quelle est la banque la moins chère en 2026 ?
Banques traditionnelles ou en ligne : quel est l'option la moins chère ? Frais bancaires : quels sont les éléments à ne pas négliger ? Pretto vous dit tout !